Concesionario oficial y plan de ahorro: qué hace y cómo elegirlo
Qué rol cumple el concesionario donde suscribís tu plan de ahorro 0km, cómo verificar que sea oficial, si podés retirar el auto en otra ciudad y a quién reclamarle cada cosa.
2 de noviembre de 2026 · 7 min de lectura

Cuando suscribís un plan de ahorro para un 0km, casi siempre lo hacés a través de un concesionario. Pero el contrato no lo firmás con el concesionario: lo firmás con la administradora del plan (la sociedad de ahorro de la marca o una independiente). Entender esa diferencia te ahorra muchos dolores de cabeza, desde elegir dónde suscribir hasta saber a quién reclamarle cuando algo sale mal.
Qué rol cumple el concesionario en un plan de ahorro 0km
El concesionario oficial funciona como agente de la administradora. En la práctica, se encarga de:
- Vender la suscripción: te asesora, te muestra modelos y modalidades y te ayuda a completar la solicitud de adhesión.
- Recibir la documentación y enviarla a la administradora, que es la que acepta (o no) tu ingreso al grupo.
- Gestionar la entrega cuando resultás adjudicado: preentrega, patentamiento, entrega de la unidad y de la documentación.
- Acompañarte en el postventa: services y garantía de fábrica, que se hacen en la red oficial de la marca.
Lo que no hace el concesionario: no define el valor de la cuota, no decide quién sale adjudicado, no fija las reglas de licitación ni las condiciones del contrato. Todo eso lo establece la administradora en la solicitud de adhesión y en las condiciones generales del plan. Si querés repasar el mecanismo completo, lo explicamos en cómo funciona un plan de ahorro.
¿Importa en qué concesionario suscribís?
El plan en sí es el mismo: si suscribís un Citroën C3 en un concesionario de Rosario o en uno de Córdoba, la administradora y las reglas del grupo son las mismas. Por ejemplo, el plan del C3 1.3 Feel 70/30 en 120 cuotas tiene un valor móvil de $ 33.180.000, una cuota pura de $ 193.549 y una cuota 1 de $ 140.679, sin importar en qué agencia oficial lo firmes.
Dicho eso, el concesionario sí importa en varios puntos:
- Cercanía: vas a tener que ir a retirar el auto, hacer trámites y, seguramente, los services.
- Gastos de entrega: flete, patentamiento y gastos de preentrega pueden variar según la zona y la agencia. Pedí que te los informen por escrito.
- Atención y seguimiento: un buen vendedor te avisa de adjudicaciones, te ayuda a licitar y responde rápido.
- Bonificaciones comerciales: algunos concesionarios ofrecen beneficios propios (por ejemplo, en la suscripción). Son promociones del concesionario, no del plan, así que tienen que figurar por escrito.
Cómo verificar que el concesionario sea oficial y no un gestor
En el mundo de los planes de ahorro hay revendedores, "gestores" y avisos en redes que prometen adjudicación asegurada o entrega inmediata. Antes de firmar o pagar, chequeá:
- 1Listado oficial: entrá a la web de la marca o de la administradora y buscá el listado de concesionarios y agentes autorizados. Si la agencia no figura, desconfiá.
- 2La solicitud de adhesión: tiene que ser un formulario de la administradora, con su nombre y datos. Nada de contratos "propios" del vendedor.
- 3Cómo se pagan las cuotas: las cuotas se pagan a la administradora, por los medios que ella indica (débito, cupón, transferencia a su cuenta). Nunca a una cuenta personal ni en efectivo a un tercero sin comprobante oficial.
- 4Promesas imposibles: nadie puede garantizarte la adjudicación en una fecha. En un plan de ahorro se adjudica por sorteo o por licitación, según las reglas del grupo.
- 5Planes "avanzados": si te ofrecen un plan ya iniciado o adjudicado, la transferencia se hace mediante una cesión aprobada por la administradora. Consultá directamente con ella antes de pagar nada.
Si tenés dudas, llamá a la administradora con el número de solicitud y confirmá que tu adhesión está registrada a tu nombre.
¿Podés retirar el 0km en otra concesionaria o ciudad?
Es una consulta muy común, sobre todo si te mudás durante un plan de 84 o 120 cuotas. En general, muchas administradoras permiten cambiar el concesionario de entrega, pero no es automático: depende de las condiciones de cada una, puede requerir un pedido formal y puede implicar diferencias en flete y gastos de entrega según la nueva zona.
Lo recomendable:
- Avisá a la administradora antes de la adjudicación, no cuando ya está asignada la unidad.
- Pedí por escrito qué concesionario quedará a cargo y qué gastos vas a pagar.
- Tené en cuenta que los services y la garantía los podés hacer en cualquier concesionario oficial de la red, no solo en el que te vendió el plan.
Por ejemplo, si tenés un Renault Kwid en plan 100% de 120 cuotas (valor $ 28.580.000, cuota pura $ 238.167), la administradora es la misma en todo el país, pero la agencia que te entrega el auto puede cambiar si lo gestionás a tiempo.

Qué reclamar al concesionario y qué a la administradora
Saber a quién dirigir cada reclamo acelera la solución. Una guía orientativa:
| Tema | A quién reclamar |
|---|---|
| Valor de la cuota, cargos, seguro del plan | Administradora |
| Sorteos, licitaciones y adjudicación | Administradora |
| Cambio de modelo, cesión o baja del plan | Administradora |
| Devolución de lo aportado si renunciás | Administradora |
| Promesas del vendedor, bonificaciones del concesionario | Concesionario (y dejá constancia a la administradora) |
| Gastos de entrega, flete, patentamiento | Concesionario (con copia a la administradora) |
| Estado de la unidad en la entrega, faltantes | Concesionario |
| Service y garantía de fábrica | Red oficial de la marca |
Dos situaciones grises:
- Demora en la entrega una vez adjudicado: reclamá al concesionario, pero también a la administradora, que tiene obligaciones de entrega según el contrato.
- Un vendedor que te prometió algo que no figura en la solicitud: lo que vale es lo que firmaste. Por eso conviene que todo beneficio quede por escrito.
Si no obtenés respuesta, podés recurrir a Defensa del Consumidor. Los planes de ahorro previo están supervisados por la Inspección General de Justicia (IGJ), donde también se pueden presentar reclamos contra administradoras.
Un ejemplo para comparar antes de ir al concesionario
Llegar con los números claros te da ventaja. Si estás entre un Toyota Yaris XS CVT 70/30 en 84 cuotas (valor $ 36.315.000, cuota 1 $ 305.098) y un Fiat Cronos Drive Plus 90/10 en 84 cuotas (valor $ 39.210.000, cuota 1 $ 376.752), ya sabés de antemano qué vas a pagar al arrancar y qué modalidad tiene cada uno.
Toyota · Hatchback
Yaris
XS CVT 5p
Cuota pura $ 257.219
70/30 · 84 cuotas
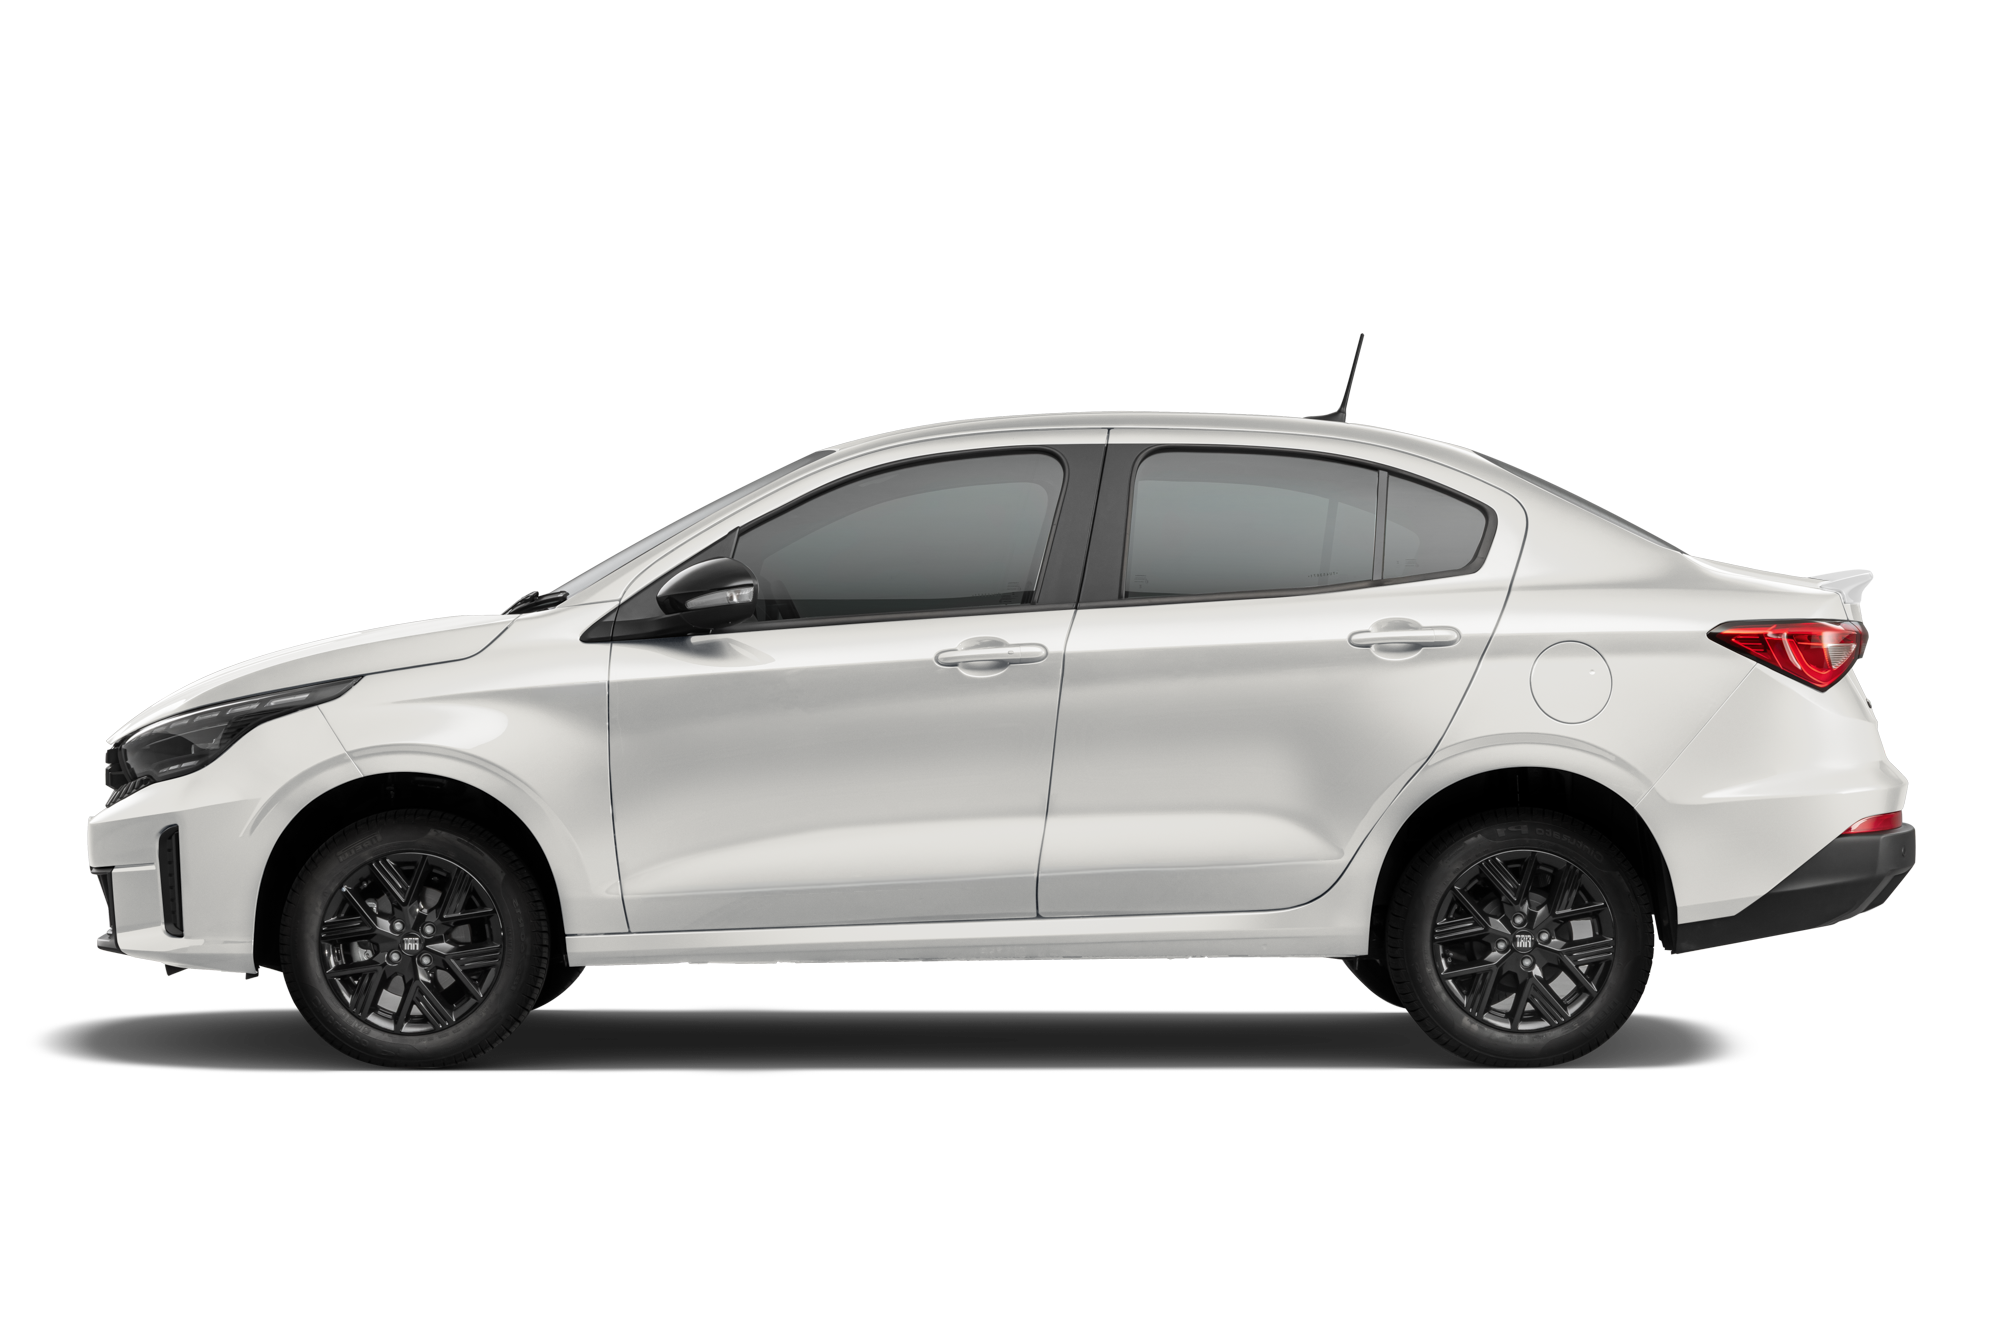
Fiat · Sedán
Cronos
Drive Plus 1.3 MT (90/10 Cuota Variable)
Cuota pura $ 420.107
90/10 · 84 cuotas
Podés comparar más opciones en el comparador de planes, revisar los valores de cuota del mes de cada marca y simular una licitación con nuestras herramientas.
En resumen
El concesionario es tu puerta de entrada al plan de ahorro y quien te entrega el 0km, pero las reglas las pone la administradora. Elegí una agencia oficial, cercana y que te informe los gastos por escrito; verificá que figure en el listado de la marca; pagá siempre por los canales oficiales y guardá todo. Recordá que las condiciones finales de cada plan las define la administradora en la solicitud de adhesión.
Preguntas frecuentes
¿Puedo cambiar de concesionario en un plan de ahorro después de suscribir?
En general sí, pidiéndolo a la administradora, aunque depende de las condiciones de cada una. Conviene hacerlo antes de la adjudicación y pedir por escrito los gastos de entrega del nuevo concesionario.
¿Es seguro comprar un plan de ahorro a un particular o gestor?
Solo si la transferencia se hace mediante una cesión aprobada por la administradora. Antes de pagar, confirmá con la administradora el estado del plan y no transfieras dinero a cuentas personales.
¿El concesionario puede garantizarme la adjudicación del auto?
No. La adjudicación se define por sorteo o licitación según las reglas del grupo, y la administra la sociedad de ahorro, no el concesionario.
¿Dónde reclamo si la administradora de mi plan de ahorro no me responde?
Podés hacer la denuncia en Defensa del Consumidor y también ante la Inspección General de Justicia (IGJ), que supervisa los planes de ahorro previo.
Novedades por mail
Enterate antes de que cambien las cuotas
- ✓Subas y bajas de precios de cada semana
- ✓El ranking mensual de las cuotas más bajas
- ✓Guías y noticias del sector automotor
Encontrá el plan que más te conviene
Compará valor del auto, cuotas y condiciones de todas las marcas, con datos oficiales y actualizados.