Planes 100%, 70/30, 60/40: qué cambia en la cuota y al adjudicar
Te explicamos cómo funciona cada modalidad de plan de ahorro 0km, cuánto pagás por mes y qué saldo te queda para la adjudicación, con ejemplos reales de planes vigentes al 24 de octubre de 2026.
24 de octubre de 2026 · 5 min de lectura
Cuando mirás planes de ahorro aparecen siglas como 100%, 70/30, 60/40, 80/20 o 90/10. No son detalles menores: definen cuánto pagás todos los meses y cuánta plata tenés que tener disponible cuando te adjudican el auto. En esta guía lo bajamos a tierra con números de planes vigentes.
Qué significan los números
El primer número indica qué porcentaje del valor del vehículo pagás en cuotas. El segundo, qué porcentaje te queda pendiente y tenés que cancelar al momento de la adjudicación o antes de la entrega.
- 100%: financiás todo el valor del vehículo en cuotas. No hay saldo pendiente del valor del auto al adjudicar.
- 80/20: pagás el 80% en cuotas y te queda un 20% para abonar al adjudicar.
- 70/30: 70% en cuotas, 30% al adjudicar.
- 60/40: 60% en cuotas, 40% al adjudicar.
- Similares: también vas a ver 90/10 o 75/25, con la misma lógica.
Un punto clave: el saldo pendiente se calcula sobre el valor del vehículo al momento de adjudicar, no sobre el precio de hoy. En el sistema de ahorro previo el valor móvil se actualiza según la lista de precios de la terminal, así que ese porcentaje acompaña los cambios de precio. Si querés repasar el funcionamiento general, mirá cómo funciona.
Cuota pura: dónde se nota la diferencia
La cuota pura es la parte de la cuota que va directo a pagar el vehículo. Surge de dividir el porcentaje financiado por la cantidad de cuotas. Por eso, con el mismo auto y el mismo plazo, cuanto más alto el primer número, más alta la cuota.
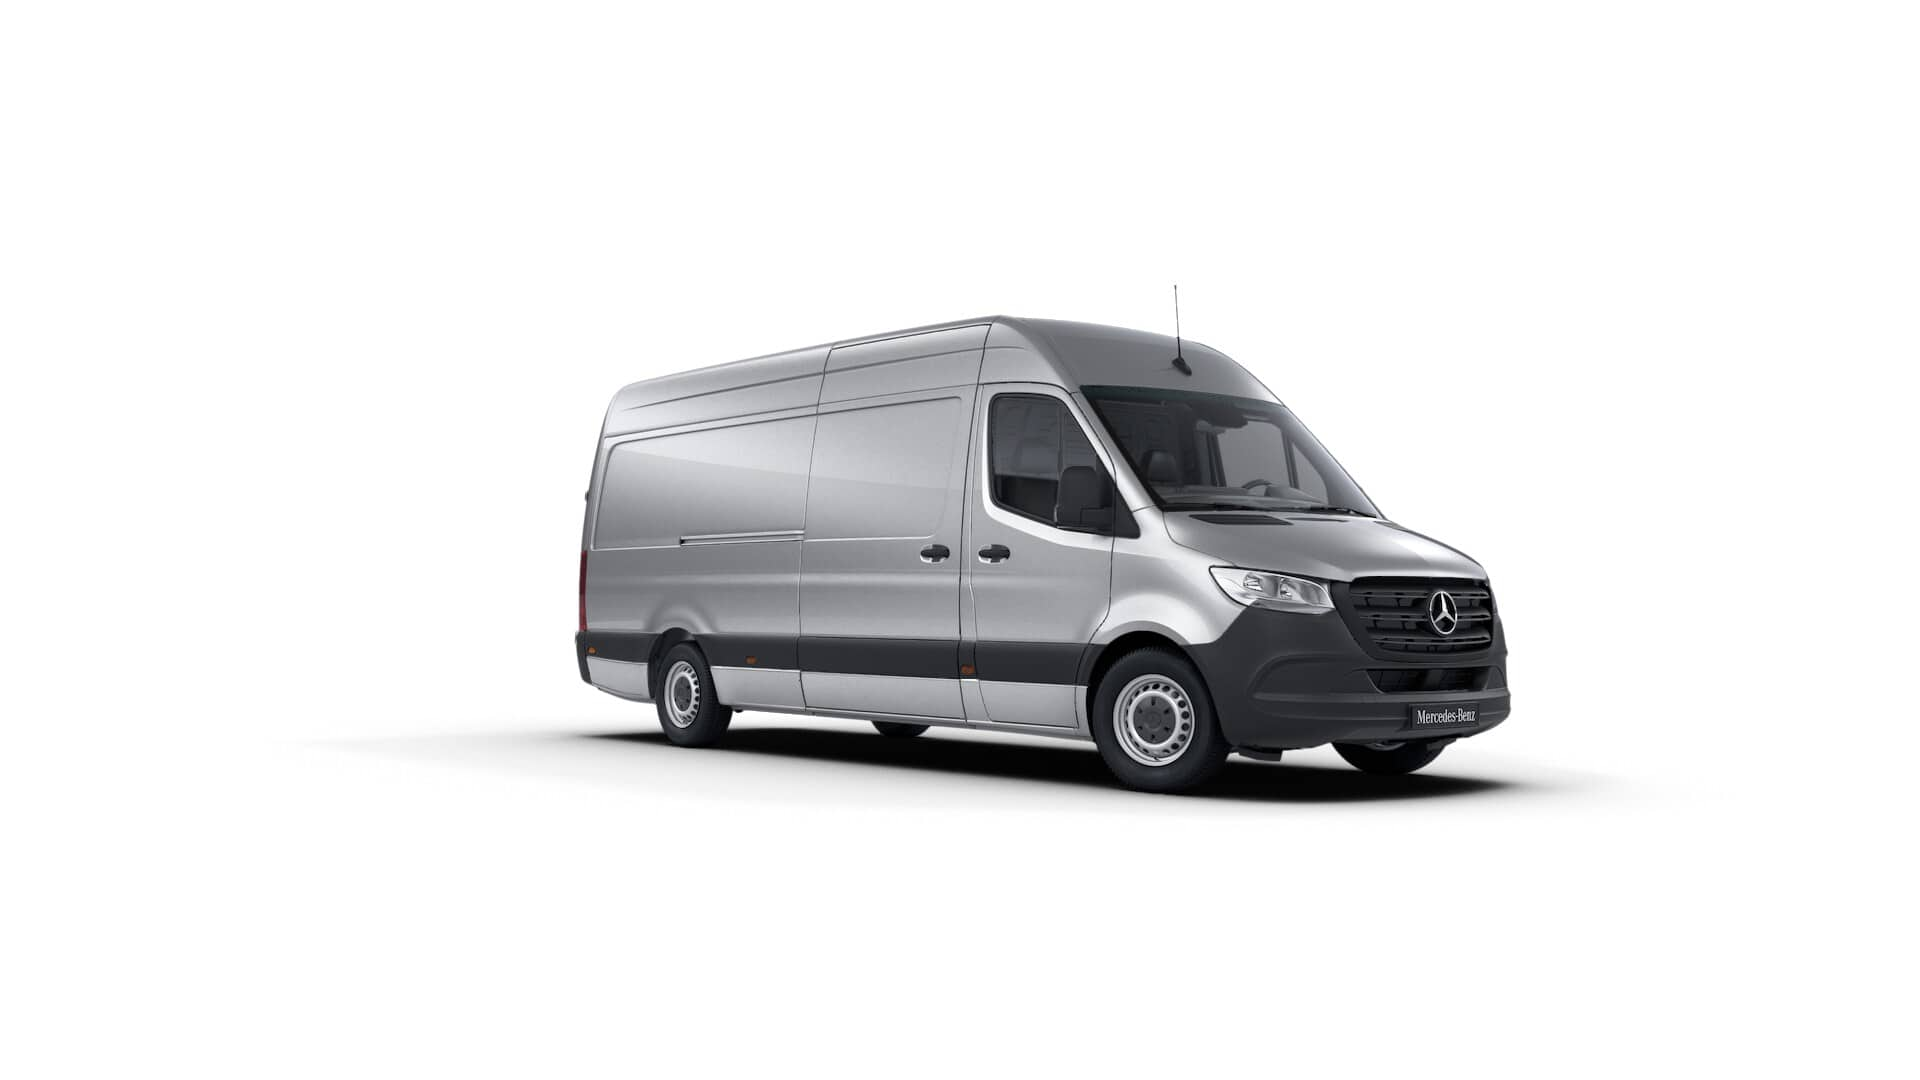
El ejemplo más claro de la lista es la Mercedes-Benz Sprinter 314 CDI Furgón Street 3665 TN V2 SP, que se ofrece en tres modalidades con el mismo valor ($ 70.648.175) y el mismo plazo (84 cuotas):
| Modalidad | Cuota pura | Cuota 1 | Saldo pendiente con el valor actual |
|---|---|---|---|
| 60/40 | $ 504.630 | $ 581.939 | 40%: aprox. $ 28.259.270 |
| 70/30 | $ 588.735 | $ 678.929 | 30%: aprox. $ 21.194.453 |
| 100% | $ 841.050 | $ 969.899 | Sin saldo del valor del vehículo |
El saldo pendiente lo calculamos a modo ilustrativo con el valor de hoy; el monto real va a depender del precio vigente cuando te adjudiquen.
Mercedes-Benz · Utilitario
Sprinter
314 CDI Furgón Street 3665 TN V2 SP
Cuota pura $ 504.630
60/40 · 84 cuotas
Mercedes-Benz · Utilitario
Sprinter
314 CDI Furgón Street 3665 TN V2 SP
Cuota pura $ 588.735
70/30 · 84 cuotas
Mercedes-Benz · Utilitario
Sprinter
314 CDI Furgón Street 3665 TN V2 SP
Cuota pura $ 841.050
100% · 84 cuotas
La lectura es simple: el 60/40 te da la cuota más baja, pero te obliga a juntar una suma importante para el final. El 100% es la cuota más alta, pero al adjudicar no tenés que poner un porcentaje del valor del vehículo.
Cuota pura vs. cuota 1: no son lo mismo
Lo que efectivamente pagás cada mes no es solo la cuota pura. Sobre ella se suman, en general:
- Carga administrativa (gastos de administración de la administradora).
- Seguro de vida del suscriptor.
- Derecho de suscripción, que en muchos planes se cobra en las primeras cuotas.
- IVA sobre los cargos que correspondan.
Por eso en casi todos los casos la cuota 1 es mayor que la cuota pura. Pero ojo, a veces pasa lo contrario: en el Citroën C3 1.3 FEEL MY27 70/30 a 120 cuotas la cuota pura es de $ 193.549 y la cuota 1 de $ 140.679. Eso suele responder a esquemas de cuotas diferidas, bonificaciones iniciales o cuota variable: pagás menos al principio y más adelante la cuota sube para compensar. No está mal, pero preguntá siempre cómo evoluciona la cuota a lo largo del plan.
El plazo también pesa
El plazo cambia mucho la cuota pura, incluso con la modalidad parecida. Mirá el Peugeot 208 Allure MT AM26.5 (valor $ 43.340.000):
- 70/30 a 120 cuotas: cuota pura $ 252.816, cuota 1 $ 197.012.
- 80/20 a 84 cuotas: cuota pura $ 412.770, cuota 1 $ 383.241.
En el 70/30 la cuota es bastante más baja porque financiás menos porcentaje y en más meses, pero al adjudicar tenés que cubrir el 30% del valor vigente. En el 80/20 pagás más por mes durante menos tiempo y el saldo final es menor.
Otro caso a 120 cuotas: el Renault Kwid en modalidad 100% tiene una cuota pura de $ 238.167 (valor $ 28.580.000), una opción para quien prefiere no tener saldo del vehículo pendiente.
Qué hay que pagar al adjudicar
Acá está la diferencia práctica más grande. Al adjudicar, según la modalidad, vas a tener que afrontar:
- 1El saldo del valor del vehículo (20%, 30%, 40%, etc.), en los planes que no son 100%. Algunas administradoras permiten ir adelantando cuotas o usar ese dinero para licitar; otras ofrecen alternativas de financiación. Depende de cada plan.
- 2Gastos de entrega: flete, patentamiento, formularios, gestoría, inscripción de la prenda y similares. Estos se pagan en todas las modalidades, incluso en los planes 100%.
- 3Seguro del vehículo, obligatorio desde la entrega mientras dure la prenda.
- 4Posibles cuotas adelantadas o cancelación de cuotas diferidas, si el plan las prevé.
Un error común es pensar que el plan 100% significa "no pagar nada al retirar". No es así: no tenés saldo del valor del auto, pero sí los gastos de entrega.
Cuál conviene según tu situación
- Si tenés ingresos estables y no vas a juntar una suma grande: el 100% o un 80/20 / 90/10 te evita sorpresas al final, a cambio de una cuota mayor.
- Si hoy necesitás una cuota más baja y podés ahorrar en paralelo (o tenés un usado para entregar más adelante): un 70/30 o 60/40 puede encajar, siempre que tengas claro de dónde va a salir el saldo.
- Si pensás licitar: en modalidades con saldo pendiente, la plata ahorrada podés usarla para ofertar y adelantar la adjudicación, según las reglas de cada grupo.
Un consejo práctico: calculá el saldo final con el valor actual y sumale un margen, porque el precio del vehículo puede subir hasta que te adjudiquen.
Antes de firmar
Revisá en la solicitud de adhesión cómo se calcula el saldo, si hay diferimientos, qué gastos de entrega se cobran y en qué condiciones podés adelantar cuotas. Las condiciones finales las define cada administradora en la solicitud de adhesión, y pueden variar respecto de lo que ves publicado.
Si querés comparar modalidades, plazos y cuotas lado a lado, entrá al comparador de planes y filtrá por la modalidad que más te sirva.
Novedades por mail
Enterate antes de que cambien las cuotas
- ✓Subas y bajas de precios de cada semana
- ✓El ranking mensual de las cuotas más bajas
- ✓Guías y noticias del sector automotor
Encontrá el plan que más te conviene
Compará valor del auto, cuotas y condiciones de todas las marcas, con datos oficiales y actualizados.