Plan de ahorro o crédito prendario: cuál conviene según tu caso
Comparamos costo, anticipo, plazo de entrega y riesgo de las dos formas más comunes de llegar a un 0km, con un ejemplo numérico basado en planes reales.
28 de octubre de 2026 · 6 min de lectura
Si querés un 0km y no tenés el total en efectivo, casi siempre terminás eligiendo entre un plan de ahorro y un crédito prendario. Los dos te permiten pagar en cuotas, pero funcionan de forma muy distinta. En esta guía repasamos las diferencias que más pesan en el bolsillo y te ayudamos a ver cuál se adapta mejor a tu situación.
Cómo funciona cada uno, en dos líneas
- Plan de ahorro: te sumás a un grupo de personas que pagan cuotas todos los meses. Con esa plata, la administradora entrega autos por sorteo o licitación. No sabés de antemano en qué mes te toca, salvo que licites y ganes. Si querés el detalle, lo explicamos en cómo funciona.
- Crédito prendario: un banco o financiera te presta una parte del valor del auto, vos ponés el resto como anticipo y te llevás el auto apenas se aprueba el crédito y hay unidad disponible. El auto queda prendado hasta que terminás de pagar.
Las cuatro diferencias que importan
1. Costo
En el plan de ahorro no pagás intereses en el sentido clásico. La cuota pura es el valor del auto dividido por la cantidad de cuotas, y a eso se suman cargos: gastos administrativos, seguro de vida y, una vez adjudicado, el seguro del auto. Al retirar también aparecen el derecho de adjudicación, flete, patentamiento y otros gastos de entrega. Además, la cuota acompaña el precio de lista del modelo: si el auto aumenta, la cuota aumenta.
En el prendario el costo principal es la tasa de interés. Lo que tenés que mirar siempre es el CFT (costo financiero total), que incluye tasa, seguros, gastos de otorgamiento e impuestos. Puede ser a tasa fija en pesos o ajustable por UVA, y eso cambia mucho el resultado.
2. Anticipo
El plan de ahorro no te pide anticipo para entrar. Lo que sí define es la modalidad:
- 100%: financiás todo el valor en cuotas.
- 80/20, 70/30, 60/40: financiás ese porcentaje en cuotas y el resto lo pagás, en general, al momento de la adjudicación o retiro.
El prendario, en cambio, casi siempre exige un anticipo de entrada, porque las entidades financian solo una parte del valor del auto.
3. Plazo de entrega
Acá el prendario gana claro: aprobado el crédito, retirás el auto. En el plan de ahorro la entrega puede llegar en la cuota 2 o al final del plan. Podés acelerarla licitando, es decir, ofreciendo adelantar cuotas, pero no hay garantía de ganar.
4. Riesgo
- Plan de ahorro: el riesgo principal es que la cuota sube si sube el precio del auto, y la incertidumbre de cuándo te lo entregan. Si dejás de pagar antes de la adjudicación, la devolución de lo aportado se rige por las condiciones de la administradora y no suele ser inmediata.
- Prendario: necesitás demostrar ingresos y pasar una evaluación crediticia. Con tasa fija sabés cuánto vas a pagar; con UVA la cuota se ajusta por inflación y puede crecer más rápido que tu sueldo. Si no pagás, el auto prendado puede ejecutarse.
Ejemplo numérico con planes reales
Tomemos el Fiat Argo Drive 1.3 MT en modalidad 70/30 a 84 cuotas, con datos al 28 de octubre de 2026:
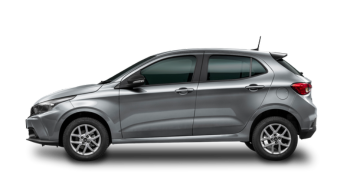
- Valor del auto: $ 35.470.000
- Parte en cuotas (70%): $ 24.829.000 ÷ 84 = cuota pura de $ 295.583
- Cuota 1 con cargos: $ 331.349
- Parte a integrar al adjudicar (30%): $ 10.641.000
Ahora pensá el mismo auto con un prendario: si ponés de anticipo esos mismos $ 10.641.000, tendrías que financiar $ 24.829.000. La cuota final depende de la tasa, el plazo y el CFT que te ofrezca cada entidad, así que no hay un número único. Lo práctico es cargar el monto, el plazo y la tasa que te coticen en nuestra calculadora de plan o préstamo y comparar lado a lado.
| Concepto | Plan 70/30 (Argo) | Prendario |
|---|---|---|
| Plata para empezar | Cuota 1: $ 331.349 | Anticipo + gastos de otorgamiento |
| Cuándo tenés el auto | Sorteo o licitación | Al aprobarse el crédito |
| Qué ajusta la cuota | Precio del auto | Tasa fija o UVA |
| Pago extra | 30% al adjudicar: $ 10.641.000 | Ninguno, ya pagaste el anticipo |
Si no tenés anticipo, mirá alternativas con menos porcentaje a integrar. Por ejemplo, el Fiat Mobi Trekking en 80/20 a 84 cuotas (valor $ 30.280.000, cuota pura $ 288.381) o el Renault Kwid en modalidad 100% a 120 cuotas (valor $ 28.580.000, cuota pura $ 238.167), donde financiás todo el valor:
Fiat · Hatchback
Mobi
Trekking 1.0 MT5 (80/20 Cuota Variable)
Cuota pura $ 288.381
80/20 · 84 cuotas

Renault · Hatchback
Kwid
Cód. de suscripción BB1K 400
Cuota pura $ 238.167
100% · 120 cuotas
Acordate de que la cuota pura no es lo que vas a pagar: siempre se suman cargos, y por eso la cuota 1 puede ser mayor o menor según la estructura de cada plan. Podés ver los valores actualizados de cada marca en valores de cuotas.
¿Y si licito?
La licitación es la forma de acercar el plan de ahorro al prendario en tiempo de entrega. Ofrecés pagar por adelantado una cantidad de cuotas y, si tu oferta está entre las más altas del grupo ese mes, te adjudican. Es útil si tenés ahorros pero no querés pagar el auto al contado. Para estimar cuánto necesitarías ofrecer, usá la calculadora de licitación.
En qué casos conviene cada uno
Conviene más el plan de ahorro si...
- No tenés anticipo o tenés poco.
- No necesitás el auto ya y podés esperar la adjudicación.
- Te cuesta acceder a un crédito bancario por tus ingresos o historial.
- Preferís que la cuota siga el precio del auto antes que una tasa de interés.
- Tenés algunos ahorros para licitar y acelerar la entrega.
Conviene más el prendario si...
- Necesitás el auto ahora, por trabajo o por una mudanza.
- Tenés un anticipo importante y podés financiar una parte chica.
- Conseguís una tasa competitiva y un CFT que te cierre.
- Tus ingresos son estables y comprobables.
- Querés saber desde el día uno cuánto vas a pagar (en créditos a tasa fija).
Checklist antes de decidir
- 1Calculá cuánto podés pagar por mes sin ajustarte de más.
- 2Definí si tenés anticipo o no, y cuánto.
- 3Pensá cuán urgente es tener el auto.
- 4Pedí el CFT del prendario y la cuota con cargos del plan, no solo la cuota pura.
- 5Compará ambos en /herramientas y mirá opciones en el comparador de planes.
Ninguna opción es mejor en abstracto: depende de tu plata disponible, tu urgencia y tu tolerancia al riesgo. Y tené presente que los datos de esta nota son orientativos: las condiciones finales las define cada administradora en la solicitud de adhesión, y en el caso del prendario, cada entidad en su oferta de crédito. Leé todo con calma antes de firmar.
Novedades por mail
Enterate antes de que cambien las cuotas
- ✓Subas y bajas de precios de cada semana
- ✓El ranking mensual de las cuotas más bajas
- ✓Guías y noticias del sector automotor
Encontrá el plan que más te conviene
Compará valor del auto, cuotas y condiciones de todas las marcas, con datos oficiales y actualizados.