Sorteo, licitación y adjudicación pactada: cuándo te entregan el 0km
Te explicamos cómo funcionan las tres formas de adjudicación en un plan de ahorro y cómo hacer una estimación realista de cuándo podrías retirar tu auto, con ejemplos de planes vigentes.
23 de octubre de 2026 · 6 min de lectura
Cuando entrás a un plan de ahorro, la gran pregunta es siempre la misma: ¿cuándo me dan el auto? La respuesta depende de cómo se adjudique tu unidad. Hay tres caminos principales: el sorteo, la licitación y la adjudicación pactada. Entenderlos te ayuda a elegir el plan que mejor se adapta a tu bolsillo y a tu urgencia.
Si todavía no tenés claro cómo es el sistema en general, te recomendamos leer primero cómo funciona un plan de ahorro.
Lo básico: el grupo y el acto de adjudicación
Un plan de ahorro funciona con grupos cerrados de suscriptores que pagan cuotas mensuales. Con esa plata, la administradora compra unidades y las adjudica a los integrantes del grupo en un acto de adjudicación que suele hacerse una vez por mes.
En muchos planes, en cada acto se adjudican al menos dos unidades por grupo: una por sorteo y otra por licitación. La cantidad exacta y las reglas dependen de cada administradora y figuran en la solicitud de adhesión.
Para participar, en general tenés que estar al día con las cuotas antes de la fecha del acto.
Sorteo: la opción que no cuesta extra
En el sorteo participan todos los suscriptores que están al día y todavía no fueron adjudicados. No tenés que poner plata adicional: simplemente pagás tu cuota y esperás.
- Ventaja: no requiere esfuerzo económico extra.
- Desventaja: es puro azar. Te puede tocar en la cuota 2 o en la última.
Como cada mes salen adjudicados algunos integrantes, quedan menos participantes y tu probabilidad mensual va aumentando con el tiempo.
Licitación: adelantar cuotas para salir antes
En la licitación ofrecés pagar por adelantado una cantidad de cuotas. Gana quien ofrece más (los criterios de desempate los fija cada administradora). Lo que licitás no es un costo extra: se aplica a cancelar cuotas, normalmente las últimas del plan, así que el plazo total se acorta.
Ejemplo con un Toyota Yaris
Tomemos el Toyota Yaris XS CVT 5p en modalidad 70/30 a 84 cuotas, con una cuota pura de $ 257.219.

Si quisieras licitar 20 cuotas puras, la oferta equivaldría a unos $ 5.144.380 (20 × $ 257.219). Si ganás, pagás ese monto y esas 20 cuotas quedan canceladas. Ojo: el valor de la cuota se actualiza con el precio del auto, así que el monto real lo vas a calcular con la cuota vigente al momento de licitar.
Algunas administradoras permiten licitar con parte del valor de un usado o en otras condiciones especiales. Consultalo en cada caso.
- Ventaja: podés acelerar la entrega si tenés ahorros.
- Desventaja: no sabés de antemano cuánto van a ofrecer los demás, así que no hay garantía de ganar.
Adjudicación pactada: saber la fecha desde el principio
En los planes con modalidad 70/30, 60/40, 75/25 u 80/20, una parte del valor del auto se financia en cuotas y otra se integra aparte. En muchos de estos planes existe la adjudicación pactada: si cumplís con los pagos y la integración correspondiente, la entrega se asegura en una cuota determinada que figura en las condiciones del plan.
Fijate cómo se refleja en los números del Citroën C3 1.3 FEEL a 120 cuotas en 70/30. El auto vale $ 33.180.000 y la cuota pura es de $ 193.549, que surge de dividir el 70% del valor ($ 23.226.000) en 120 cuotas. El 30% restante, unos $ 9.954.000 a valores de hoy, se paga por otra vía según el esquema del plan.
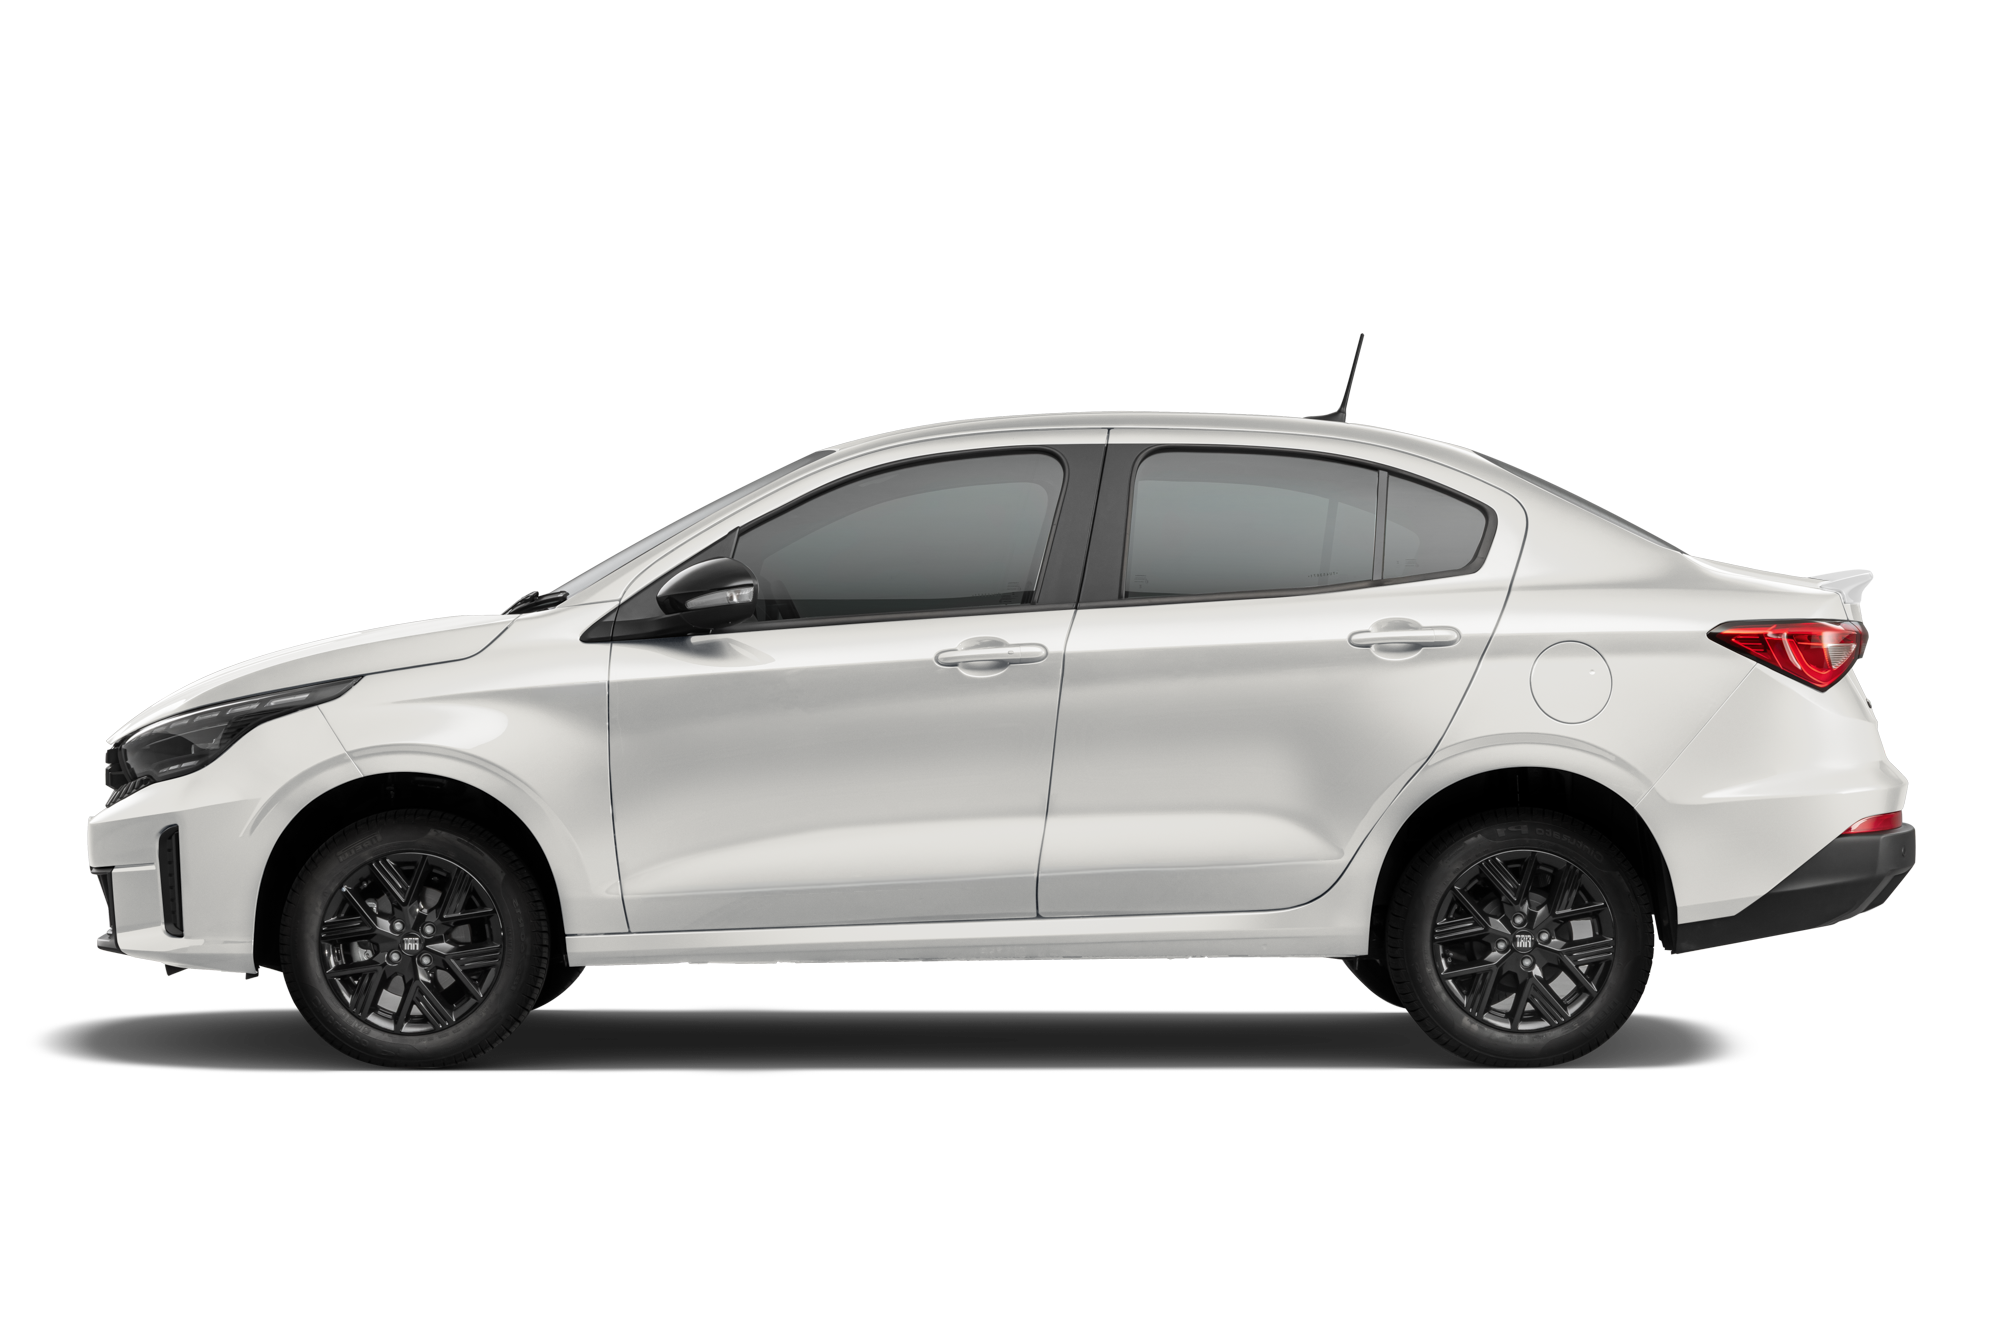
En otros planes la proporción es distinta. Por ejemplo, el Fiat Cronos Drive Plus 1.3 viene en 90/10, donde solo el 10% se integra aparte:
- Ventaja: previsibilidad. Sabés en qué momento podés tener el auto.
- Desventaja: tenés que contar con el dinero para integrar el porcentaje no financiado, que se actualiza con el precio del 0km.
Planes 100%: sin integración, más dependientes del azar
En un plan 100%, todo el valor se financia en cuotas. El Renault Kwid a 120 cuotas, por ejemplo, tiene una cuota pura de $ 238.167 ($ 28.580.000 dividido 120).

Acá normalmente no hay adjudicación pactada, así que tus caminos son el sorteo o la licitación. Es una buena opción si no tenés urgencia o si planeás licitar más adelante.
Cómo estimar cuándo te pueden entregar el auto
No hay forma de saber la fecha exacta (salvo en la pactada), pero podés hacer una estimación razonable con estas preguntas:
- 1¿Cuántos integrantes tiene el grupo y cuántas unidades se adjudican por mes? Con eso sabés cuánto podría tardar el grupo completo en recibir sus autos.
- 2¿Tu plan tiene adjudicación pactada? Si es así, esa cuota es tu "fecha tope" realista, siempre que cumplas los requisitos.
- 3¿Cuánto podés licitar? Preguntá a la administradora o concesionaria cuáles fueron las ofertas ganadoras recientes en grupos similares. Es solo una referencia: cambian mes a mes.
- 4¿Cuál es tu peor escenario? Si dependés solo del sorteo, asumí que podría tocarte bien avanzado el plan.
Un ejemplo ilustrativo
Imaginá un grupo hipotético de 168 integrantes en un plan a 84 cuotas, con dos adjudicaciones por mes (una por sorteo y otra por licitación). Al ritmo de dos por mes, en 84 meses todos reciben su unidad. Si solo participás del sorteo, tu chance en el primer acto es de 1 en 168, pero va creciendo a medida que el grupo se achica. Si además licitás, sumás una segunda vía. Estos números son solo para entender la lógica: cada grupo real tiene su propia composición.
Después de la adjudicación
Que te adjudiquen no significa retirar el auto al día siguiente. En general vas a tener que:
- Aceptar la adjudicación dentro del plazo que fije la administradora.
- Constituir la garantía prendaria sobre el vehículo y cumplir los requisitos de ingresos.
- Pagar los gastos de entrega, patentamiento, flete y formularios, que no están en la cuota.
- Esperar la disponibilidad de la unidad en la concesionaria.
Tené en cuenta además que, una vez adjudicado, empezás a pagar el seguro del auto junto con la cuota.
En resumen
| Modalidad | ¿Pagás extra? | ¿Sabés la fecha? |
|---|---|---|
| Sorteo | No | No |
| Licitación | Adelantás cuotas | No, depende de las ofertas |
| Adjudicación pactada | Integrás un porcentaje | Sí, si cumplís los requisitos |
Si necesitás el auto en un plazo concreto, mirá planes con adjudicación pactada y calculá cuánto vas a tener que integrar. Si no tenés apuro, un plan 100% con sorteo puede ser más liviano al principio.
Podés comparar modalidades, plazos y cuotas en nuestro comparador de planes. Y recordá: las condiciones finales las define cada administradora en la solicitud de adhesión, así que leela con atención antes de firmar.
Novedades por mail
Enterate antes de que cambien las cuotas
- ✓Subas y bajas de precios de cada semana
- ✓El ranking mensual de las cuotas más bajas
- ✓Guías y noticias del sector automotor
Encontrá el plan que más te conviene
Compará valor del auto, cuotas y condiciones de todas las marcas, con datos oficiales y actualizados.